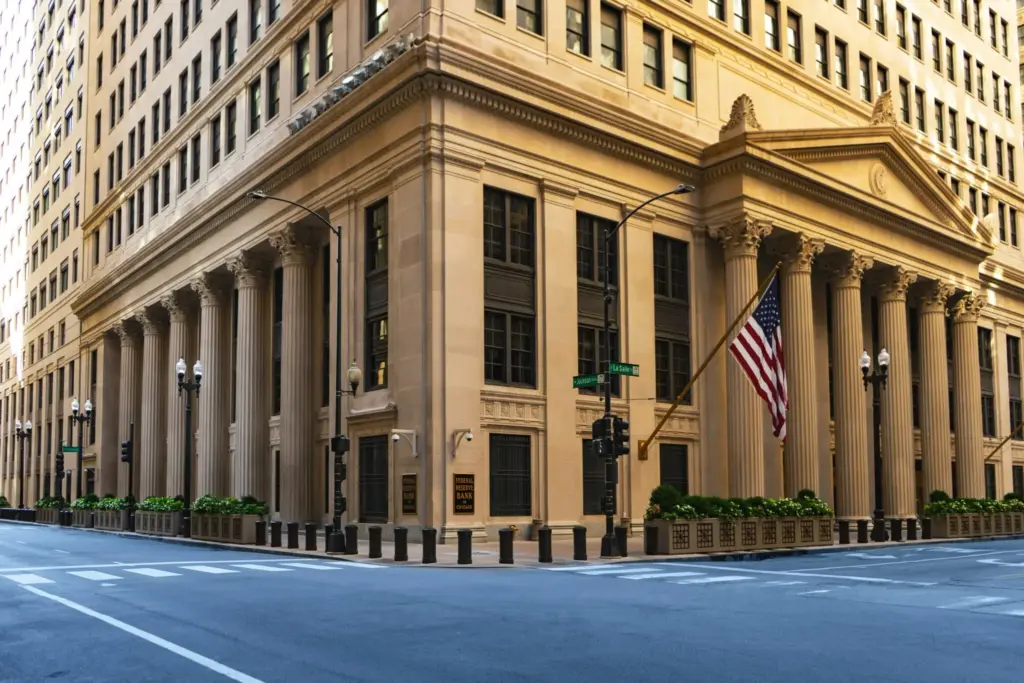
Donald Trump a demandé Jérôme Powell de démissionner du conseil des gouverneurs du Réserve fédérale. Le prétexte est le coût supplémentaire de la réforme du siège de la banque centrale. Le contexte est différent : renforcer la pression sur l’institution qui fixe le prix de l’argent dans la moitié du monde, avec le euriborréférence pour la majorité des prêts hypothécaires variables espagnols, regarde de travers.
Ce qui s’est passé : du rapport de l’inspecteur général au message sur les réseaux
La demande est venue via les réseaux sociaux. Trump a écrit que le siège de la Fed avait dépassé le budget « à un rythme sans précédent » et que Powell, qu’il a rebaptisé « Trop tard », « devrait au moins être contraint de démissionner du conseil d’administration ». Et ce n’était pas une explosion isolée de la part du président : il a ordonné au procureur général Todd Blanche étudier le rapport de l’inspecteur général et déterminer les mesures à prendre, selon le récit qu’il contient La République.
Le document, rendu public mercredi, ne révèle aucun comportement criminel. Il parle d’erreurs accumulées dans la gestion du projet et d’un écart de coûts qui a fait monter en flèche le budget de la réforme. C’est, en bref, un reproche administratif transformé en munition politique contre un banquier central pour lequel la Maison Blanche n’a jamais regardé avec sympathie.
Il convient de rappeler qui est Powell aujourd’hui, car les détails comptent. Il ne préside plus la Réserve fédérale : son mandat à la tête de la banque a expiré en mai 2026. Mais il continue de siéger au conseil des gouverneurs, avec un siège qui n’expire que début 2028. Traduit : il n’a même pas quitté le bâtiment, et Votre vote compte toujours dans les décisions tarifaires.
C’est pourquoi la demande de démission n’est pas un geste rhétorique. Une banque centrale indépendante peut augmenter les taux même s’ils sont impopulaires et les baisser même si cela ne convient pas au gouvernement au pouvoir. La crédibilité de la monnaie repose sur cette garantie. Lorsqu’il se brise, le marché réagit comme s’il s’agissait d’un pays qui changeait les règles en cours de partie : il exige plus d’intérêts pour prêter le même argent.
Le prix de l’argent dans la moitié du monde dépend du fait que la Maison Blanche ne transforme pas la Réserve fédérale en une branche du Bureau Ovale.
Pourquoi cette impulsion atteint les hypothèques espagnoles
Allons-y par parties, car voici le détail que presque personne ne raconte. L’Euribor n’est pas fixé par la Fed : il est décidé par le marché interbancaire européen sous l’égide du Banque centrale européenne. Mais les deux pièces sont cousues avec le même fil. Si Washington active la prime de risque mondialela BCE perd de la marge pour baisser les taux et l’Euribor met plus de temps à céder.
Et cela touche directement les poches des ménages. L’Euribor est la référence pour la grande majorité des prêts hypothécaires variables espagnols: chaque dixième qui reste bloqué sur sa trajectoire descendante se traduit par des versements qui ne baissent pas, ou moins, dans des centaines de milliers de maisons.
À cela s’ajoute l’autre front. La dette publique, qui dépasse le milliard et demi d’euros selon la Banque d’Espagne, est de plus en plus placée entre les mains d’investisseurs internationaux qui examinent de près le risque global avant d’acheter du papier espagnol.
Les entreprises ne sont pas non plus épargnées. Les entreprises espagnoles dont la dette est émise en dollars paient davantage lorsque l’appétit pour le risque diminue, et des entités telles que Santanderavec une entreprise pertinente dans USAexposent une partie de leurs résultats à ce qui se passe de l’autre côté de l’Atlantique. L’énergie, qui s’achète en dollars, est la première à subir un choc financier.
Nixon, Türkiye et la leçon des banques centrales domestiquées
L’histoire a un manuel et cela vaut la peine de l’ouvrir. Au début des années soixante-dix, Richard Nixon a fait pression sur le président de la Fed de l’époque, Arthur Brûleafin que les taux n’augmentent pas avant les élections. Il a réussi, et le résultat a été une décennie d’inflation galopante aux États-Unis qui n’a été maîtrisée que lorsque Paul Volker Il a appliqué le correctif le plus sévère de la politique monétaire moderne.
L’autre miroir est dedans Turquie. Entre 2019 et 2023, Recep Tayyip Erdogan Il accumulait les licenciements de gouverneurs de banques centrales pour ne pas avoir baissé les taux au rythme qu’il souhaitait. La lire a chuté et l’inflation a dépassé 80 % sur un an en 2022. Une institution capturée cesse d’ancrer les attenteset sans attentes bien ancrées, le crédit devient plus cher pour tout le monde.
Dans le cas de la Fed, le contrepoids n’est pas un homme. Il s’agit d’une conception institutionnelle vieille de 75 ans : l’accord de 1951 par lequel le Trésor a cessé de donner le ton à la banque centrale américaine. Cette conception est actuellement testée en temps réel.
Que suivre : si Powell démissionne, si le conseil des gouverneurs serre les rangs et comment les marchés de la dette réagiront dans les semaines à venir. Et un fait que le lecteur espagnol remarquera tôt ou tard : toute turbulence qui stopperait la baisse des taux en Europe Cela finit par avoir des conséquences néfastes sur votre facture hypothécaire.
📌 Dossier
- Dossier : Trump exige le départ de Powell de la Réserve fédérale après un rapport sur les dépassements de coûts de la réforme de son siège, qui ne reconnaît aucun crime.
- Informations importantes : Powell a quitté la présidence de la Fed en mai 2026, mais conserve son siège de gouverneur jusqu’au début de 2028. L’Euribor marque la majorité des prêts hypothécaires variables espagnols.
- Résumé: Cette impulsion affaiblit l’image d’indépendance de la banque centrale, rend le risque mondial plus coûteux et complique le chemin de la baisse des taux dont les familles et les entreprises espagnoles ont besoin.