EN 30 SECONDES
- Que s’est-il passé ? Il Département du Trésor et le IRS ont proposé de retirer le statut 501(c)(3) aux écoles privées qui pratiquent une discrimination fondée sur la race, la couleur ou l’origine nationale ou ethnique.
- Qui est derrière ? La proposition réglementaire est promue par Département du Trésor et le IRSavec la doctrine Bob Jones de la Cour suprême des États-Unis de 1983 comme support juridique.
- Quel impact cela a-t-il ? Jusqu’à 18 000 écoles privées pourraient perdre leurs exonérations fiscales. Pour l’Espagne, l’effet direct est limité, sauf pour les établissements d’enseignement dont le siège est en USA.
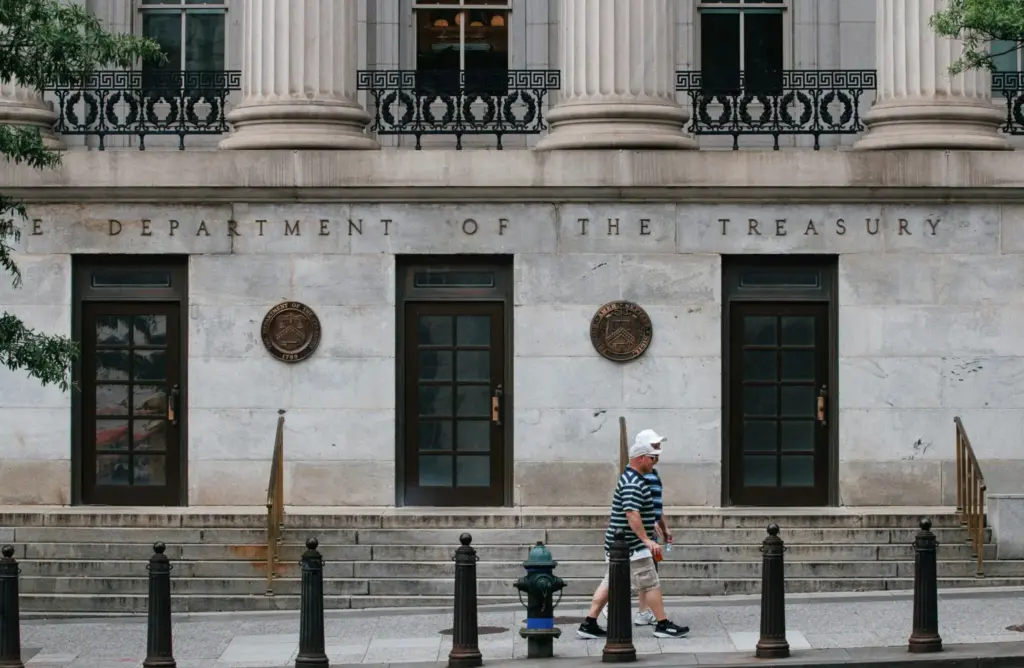
Le Trésor et le IRS Ils proposent de supprimer l’exonération fiscale des écoles privées qui pratiquent une discrimination fondée sur la race ou l’origine. La mesure, annoncée la semaine dernière sous forme de proposition réglementaire, toucherait jusqu’à 18 000 centres, du primaire au troisième cycle.
Le texte note qu’ils perdraient le statut 501(c)(3) – l’article du code des impôts qui reconnaît l’exonération pour les organisations à but non lucratif – s’ils « adoptent, maintiennent ou appliquent une politique ou une pratique discriminatoire sur la base de la race, de la couleur ou de l’origine nationale ou ethnique ». Il ne s’agit pas d’une règle définitive : une période de commentaires publics est désormais ouverte avant une éventuelle approbation finale.
Pourtant, la portée potentielle est large. Selon la proposition, jusqu’à 18 000 établissements privés pourraient être concernés, notamment des écoles primaires, secondaires et supérieures. Le langage couvre toutes les admissions, bourses, codes de conduite ou politiques ou pratiques disciplinaires qui ont un effet discriminatoire.
Une régulation qui récupère la doctrine de Bob Jones
La base juridique n’est pas nouvelle. En 1983, le Cour suprême des États-Unis résolu l’affaire Université Bob Jones c.États-Unis et a précisé que les écoles privées n’ont pas droit à une subvention fiscale fédérale lorsqu’elles pratiquent la discrimination raciale. L’exemption de l’article 501(c)(3), a expliqué le tribunal, exige que l’institution serve l’intérêt public et ne viole pas les « politiques publiques fondamentales ».
L’université de Bob Jones a perdu l’exemption pour ses pratiques d’admission et pour interdire les relations interraciales entre étudiants. Cette décision a établi un principe selon lequel désormais le Département du Trésor et le IRS Ils veulent postuler avec un statut normatif : il ne suffit pas de déclarer qu’il n’y a pas de discrimination ; Il faut démontrer que les politiques internes n’excluent pas, directement ou indirectement, les minorités raciales ou ethniques.
La proposition ne précise pas quel manuel d’admission, quelle bourse ou quel code de conduite violerait la norme. Cette ambiguïté constitue à la fois le plus grand risque juridique du texte et la raison pour laquelle les secteurs conservateurs anticipent déjà des poursuites. La doctrine Bob Jones donne cependant à l’Administration un ancrage solide : l’exonération fiscale est un privilège et non un droit inconditionnel.
L’exonération fiscale n’est pas un droit inconditionnel : c’est un privilège qui nécessite de servir l’intérêt public.
Qu’est-ce qui changerait pour les centres privés et pour l’Espagne
Pour un centre privé américain, perdre le statut 501(c)(3) signifierait être imposé comme une entité à but lucratif et surtout perdre la possibilité de recevoir des dons déductibles. Dans un système où une grande partie du financement privé de l’éducation dépend de fondations et de donateurs, cette sanction peut avoir un effet dissuasif avant même d’être portée devant les tribunaux.
Pour l’Espagne, l’impact direct est limité. Universités et collèges espagnols dont le siège est à USA ou avec des programmes académiques enregistrés comme organisations exonérées devraient revoir leurs politiques de bourses et d’admission si la règle était appliquée. Il n’y a pas d’exposition commerciale significative, mais le débat touche à un point sensible : l’interprétation de la non-discrimination dans le système éducatif américain.
Logique de Washington
Lecture de Washington est conforme au précédent de Bob Jones: Si l’État fédéral accorde un avantage fiscal, il peut le conditionner au respect des politiques publiques. La proposition de Département du Trésor et de IRS il n’invente pas une nouvelle doctrine ; le codifie dans des règlements, éliminant toute marge d’interprétation au cas par cas et précisant que le statut 501(c)(3) ne couvre pas la discrimination raciale.
Derrière cette logique se cache une coalition juridique classique : la défiscalisation comme instrument d’intérêt public a des défenseurs dans le domaine Parti Démocratique et, au moins formellement, dans la tradition conservatrice qui exige la neutralité raciale. La tension apparaîtra dans le Congrès et devant les tribunaux, surtout si la réglementation est perçue comme une nouvelle manière de conditionner l’autonomie des écoles privées.
La projection immédiate passe par la période de commentaires et une éventuelle contestation devant les tribunaux fédéraux. Si la règle est consolidée, les écoles concernées devront prouver qu’elles s’y conforment ; S’il est bloqué, il ne s’agira que d’une tentative réglementaire de plus dans le long conflit américain sur les limites de l’exonération fiscale.
Dossier
- Le cas : Il Département du Trésor et le IRS proposer de retirer le statut 501(c)(3) aux écoles privées ayant des politiques discriminatoires, en invoquant la doctrine Bob Jones de 1983.
- Faits marquants : Jusqu’à 18 000 établissements concernés ; critère de race, de couleur ou d’origine nationale ou ethnique ; base jurisprudentielle de 1983.
- Pour l’Espagne : Exposition directe limitée, sauf pour les établissements d’enseignement espagnols bénéficiant d’une exonération fiscale en USA; Le débat renforce le principe selon lequel l’exonération n’est pas inconditionnelle.