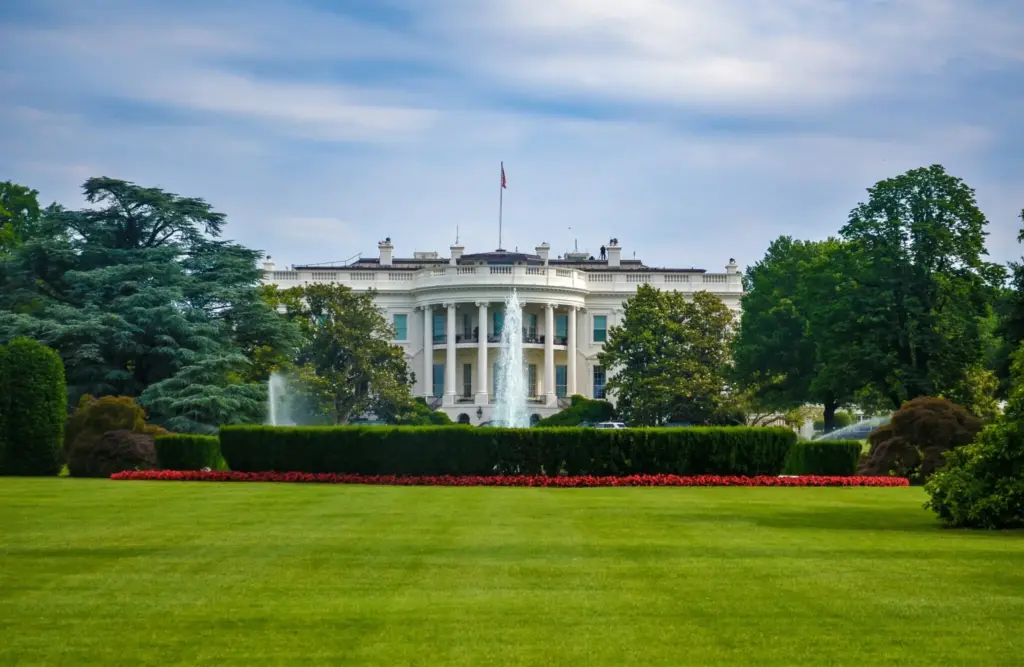
La Maison Blanche renforce sa thèse sur les tarifs douaniers avec le rapport sur l’emploi d’octobre : 165 000 nouveaux emplois et 19 000 dans les usines.
Les chiffres du rapport d’octobre et ce qu’ils montrent réellement
Le document, publié cette semaine sur le site Internet du Maison Blanche sous le titre « Le Président atout J’avais raison», affirme que les droits de douane et les réductions d’impôts ramènent la production au pays. Le phénomène a son propre nom à Washington : relocalisationle rapatriement de la production qui, au cours des dernières décennies, avait été délocalisée vers l’Asie, le Mexique ou l’Europe de l’Est. La note officielle parle de 165 000 emplois nets en octobre – plus de 100 000 de plus que ce que prévoyaient les analystes – avec un mois d’août révisé à la hausse à 186 000 et un mois de septembre à 60 000, selon la série du Bureau of Labor Statistics.
Là où l’administration voit l’épreuve décisive, c’est dans l’usine : 19 000 emplois manufacturiers en un mois, le meilleur bilan depuis 2023. Depuis le retour de atout au pouvoir, le bilan présenté dans le communiqué ajoute plus de 100 000 emplois industriels et 120 000 dans la construction d’usines, et décrit la série comme la première augmentation de l’emploi dans les usines en trois ans, après ce qu’il attribue à l’ère de Joe Biden comme une perte de plus de 200 000 emplois. L’industrie américaine embauche à nouveau et cela est incontestable.
À cela s’ajoute le reste du paquet : des salaires au plus haut depuis un an, un chômage en baisse, des demandes de subventions au plus bas depuis 57 ans et 1,25 million d’emplois privés depuis l’investiture. Le déficit commercial a diminué de plus de 12 % en septembre, les exportations de biens ont établi un record avec une augmentation de près de 15 % sur un an et les importations de biens d’équipement – les machines avec lesquelles l’industrie se reconstruit – ont atteint 46 % du total. L’économie a progressé de 3,4% au troisième trimestre. Le tableau macroéconomique dressé par la note est en effet celui d’une économie en accélération.
Il convient de lire le document pour ce qu’il est : une note de propagande officielle, pas un rapport technique. Il n’isole pas l’effet des droits de douane du reste des facteurs – taux d’intérêt, investissements dans les semi-conducteurs, cycle énergétique – et ne propose pas non plus le contrefactuel qui permettrait d’attribuer ces 19 000 emplois manufacturiers à la politique commerciale. La corrélation existe. La causalité reste une affirmation du parti. Et la note elle-même mélange des données sur l’emploi, le commerce extérieur, les commandes de biens d’équipement et des enquêtes privées – 36 % d’équipementiers déjà rapatriés ou en train de rapatrier, 63 % qui investissent pour agrandir une usine – sans prévenir qu’il s’agit de sources différentes avec des méthodologies différentes.
Que l’industrie américaine embauche à nouveau est un fait vérifiable ; Attribuer la totalité du crédit au tarif est une thèse politique qui n’a toujours pas de contrefactuel.
La « relocalisation » que l’Espagne voit d’un mauvais oeil
Le rapatriement qui célèbre Washington Il a une face B en Europe. Chaque plante qui revient Ohio oh Caroline du Sud rivalise avec celui qui est resté Castellón ou dans Victoriaet chaque composant qui est à nouveau fabriqué sur le sol américain cesse de traverser l’Atlantique. L’Espagne exporte vers USA marchandises d’une valeur annuelle de près de 18 milliards d’euros, les automobiles et leurs composants, les machines, les produits chimiques et l’huile d’olive étant les principaux produits.
Tout n’est pas une mauvaise nouvelle. Entreprises espagnoles ayant une usine aux États-Unis —Gestamp, Iberdrola via Avangrid, Ferrovial en concessions, Inditex dans la distribution – sont du bon côté du phénomène : si le marché américain absorbe davantage de production nationale, ses filiales locales gagnent des parts et évitent les droits de douane. Ceux qui exportent depuis l’Espagne, en revanche, sont en concurrence avec un rival qui produit à l’intérieur de la forteresse. Le même tarif qui protège la filiale punit la société mère exportatrice.
La Moncloa maintient la voie européenne : négociation d’exemptions sectorielles en Bruxelles avant les représailles, une phrase avec laquelle il partage Berlin et cela dans Paris on le lit avec plus d’impatience. La comparaison avec l’Allemagne est habituelle et utile : l’industrie espagnole est moins directement exposée au marché américain que l’allemande, mais plus dépendante des composants qui alimentent les chaînes européennes qui exportent vers les États-Unis. L’Espagne n’est pas la première cible du tarif ; C’est le deuxième lien. Washington ne demande pas la permission.
Logique de Washington
La question importante n’est pas de savoir si les données sont bonnes. C’est pourquoi la Maison Blanche doit le dire de cette façon. Depuis 2016, le Parti républicain le plus joué dans la Rust Belt —Pennsylvanie, Michigan, Wisconsin… et le tarif est l’instrument le plus visible dont vous disposez pour dire à un travailleur d’une aciérie que la Maison Blanche est de votre côté. La logique n’est pas nouvelle : Reagan a imposé des quotas sur l’acier japonais en 1984, Bush Jr. a appliqué des droits de douane sur l’acier en 2002 et Nixon a décrété une surtaxe de 10 % sur les importations en 1971 pour forcer ses partenaires à renégocier. La différence réside dans l’ampleur et la base juridique : une grande partie de l’édifice repose aujourd’hui sur l’article 232 (l’article de la loi commerciale de 1962 qui permet au président d’imposer des droits de douane pour des raisons de sécurité nationale sans passer par le Congrès) et sur l’article 301 contre la Chine.
Pour l’Espagne, la lecture comporte deux niveaux. Le commercial est déjà sur la table : exemptions, quotas et contentieux à Genève. La dimension industrielle est plus profonde, car relocalisation L’Amérique établit une norme de politique industrielle que l’UE imite déjà avec ses propres programmes d’aide et qui, en Espagne, passe par le Perte. La fenêtre clé est décembre : la prochaine réunion du FOMC (le comité des Réserve fédérale qui fixe les taux d’intérêt) et le rapport sur l’emploi de novembre dira si octobre a été un bon mois ou le début d’une tendance. La facture arrive plus tard.
Le risque que la note ne mentionne pas est le coût des intrants. Un droit de douane rend plus cher l’acier, l’aluminium et les composants dont les usines américaines elles-mêmes ont besoin, de sorte qu’une partie de ces 19 000 emplois pourrait être financée par leurs clients. À cela s’ajoute l’inconnu monétaire : avec un prix de l’argent toujours restrictif, l’investissement dans de nouvelles installations dépend d’un financement qui n’est pas garanti. Ce que nous observons, c’est que Washington répète la stratégie de Reagan, et non celle de Smoot-Hawley.mais ce manuel contient un dernier chapitre que personne n’a écrit : que se passe-t-il lorsque les usines reviennent et que les acheteurs ne reviennent pas. Personne n’a dit que c’était gratuit.
Dossier
- Le cas : La Maison Blanche utilise le rapport sur l’emploi d’octobre pour affirmer que les droits de douane et les réductions d’impôts rapatrient la production industrielle vers les États-Unis.
- Données clés : 165 000 emplois nets en octobre, 19 000 emplois en usine (meilleur mois depuis 2023), août révisé à 186 000 et septembre à 60 000. Croissance de 3,4% au troisième trimestre et déficit commercial en baisse de 12% en septembre.
- Pour l’Espagne : Les filiales espagnoles aux États-Unis gagnent des parts de marché dans la production nationale, tandis que les exportateurs espagnols – automobiles, machines, produits chimiques et huile d’olive – font face à un concurrent protégé et à une seconde moitié des négociations à Bruxelles.